🛰️ 数据核心快照
- 最新榨利:
66.45元/吨 (压榨成本:150.0) - 基差详情: 豆油
273| 豆粕-35
🤖 AI 首席分析师解读
大豆压榨利润深度点评(数据截止 2026-11-09)
一、当前榨利在历史周期中的位置:中位偏下,胜率仍支撑,但下行斜率值得警惕
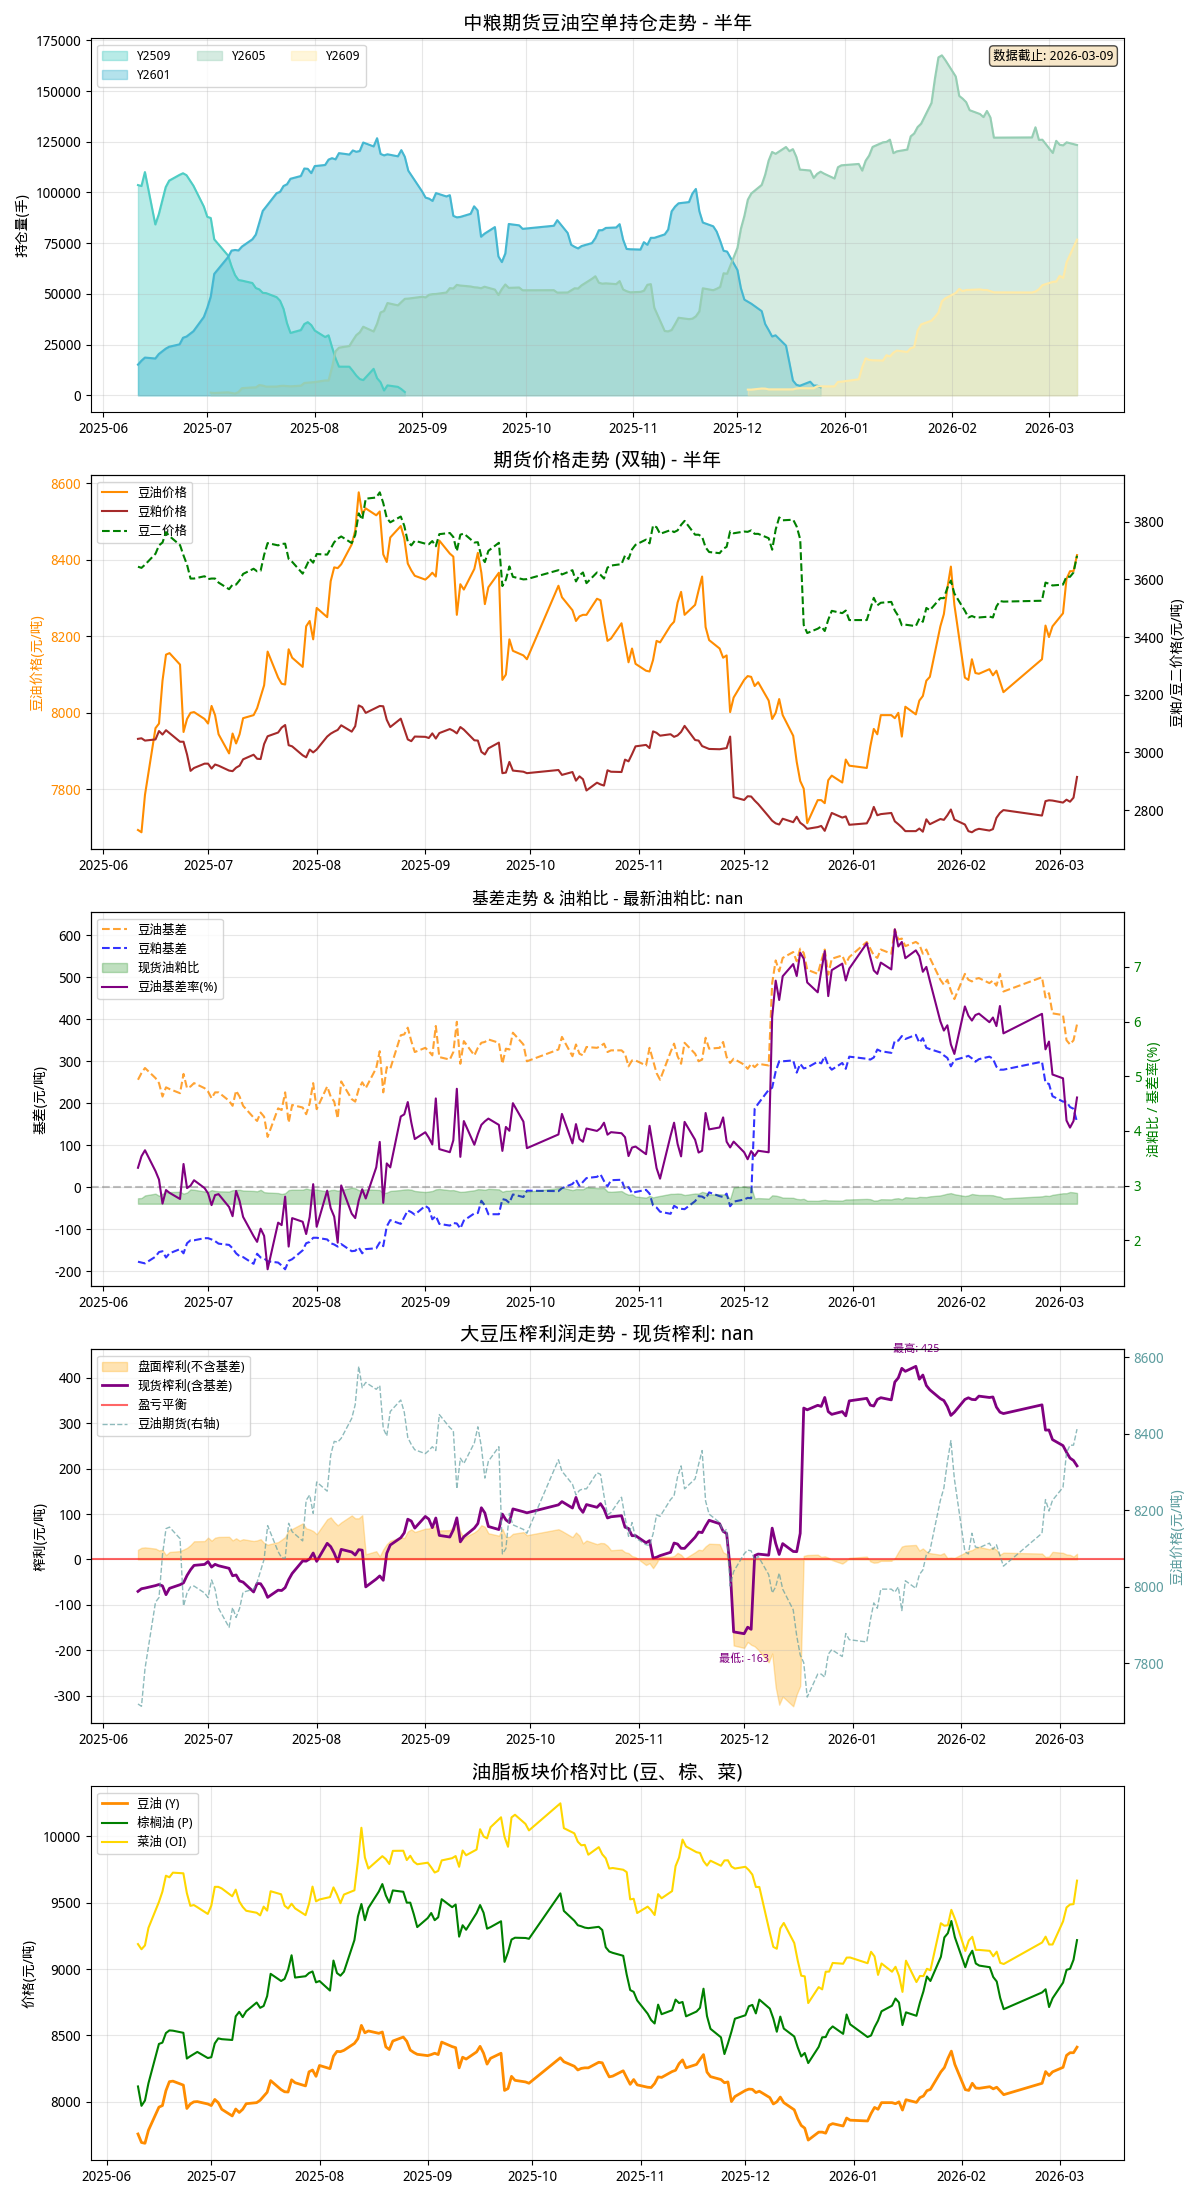
66.45 元/吨的榨利,放在半年均值 81.94 元/吨的坐标系里,已经滑落到均值下方约 19%,处于历史区间的中位偏下水平——距最值低点 -108 元/吨尚有约 175 元/吨的安全垫,但距高点 338 元/吨已回吐超过八成。更关键的是 71.1% 的半年胜率:这意味着过去半年里榨利多数时间运行在当前位置之上,当前利润属于"偏弱但未破位"的状态。
判断上要分清两层:其一,绝对水平尚未进入亏损区,油厂仍有正现金流,主动大规模停机控压的意愿不足,供给端对豆粕、豆油的压制仍在;其二,榨利从高位持续收敛的斜率,说明大豆成本端(CBOT 盘面 + 升贴水 + 汇率)的抬升正在侵蚀压榨窗口,若 CBOT 维持强势而国内粕油跟涨乏力,榨利仍有向均值下方进一步压缩的空间,下方第一支撑看 40—50 元/吨一线,极端情形才测试负值区。
二、基差结构对油厂利润策略的影响:油强粕弱,利润靠油端"扛",粕端定价权丢失
最新基差呈现典型的分化:豆油基差 +273 元/吨(现货大幅升水),豆粕基差 -35 元/吨(现货贴水盘面)。这一结构对油厂策略的含义非常直接:
- 豆油端是利润的"压舱石"。 高达 273 元/吨的正基差,意味着油厂现货销售豆油相较盘面有显著溢价,油厂有强动力挺油现货报价、放缓豆油现货抛售节奏,甚至通过控制开机节奏来维持油的现货偏紧格局。豆油基差的坚挺,是当前 66 元/吨榨利没有更快崩塌的核心支撑。
- 豆粕端是利润的"拖累项"。 豆粕 -35 元/吨的负基差,说明现货疲弱、盘面相对偏强,油厂卖粕现货即吃亏。这会倒逼油厂在粕上更依赖盘面套保锁利(卖期货而非卖现货),同时加快粕的出货以回笼资金,形成"粕现货弱 → 基差进一步走弱 → 盘面套保压力增大"的负反馈风险。
- 综合策略取向:油厂应以"挺油、快粕、盘面锁粕"为主线。 在油端维持现货挺价、适度惜售;在粕端不赌现货反弹,优先用豆粕期货对远月粕头寸做卖出套保,把 -35 的负基差风险转移到盘面,锁定榨利中粕端的贡献。
三、豆油下游生产商:当前基差与价格下的采购与套保决策
核心判断:豆油 +273 元/吨的高正基差,对下游是"贵的现货",不宜追高囤货,应以盘面点价 + 期货多头套保替代现货囤积。
具体决策建议:
- 现货采购:按需采购、压低现货库存天数,拒绝在高基差下做趋势性囤货。 273 元/吨的正基差意味着现货相对盘面明显偏贵,下游此时大量吃现货等于为基差溢价买单。建议将现货库存维持在刚性生产需求的下限(如 7—15 天用量),把补库节奏拆小、拆散,等待基差从高位回落(油厂挺价松动或豆油到港/开机回升)时再逐步增加现货比例。
- 期货端:以豆油期货多头建立"虚拟库存",替代高基差现货囤货。 在下游有确定性的远期用油需求(如 1—3 个月后的生产计划)时,优先在豆油期货上建立多头头寸锁定成本,而非买入高升水现货。盘面价格相对现货便宜约 273 元/吨,多头建仓的性价比显著优于现货。待未来基差收敛、现货回落至合理升水时,再将期货多头平仓或交割转化为现货,完成"期货低价锁、现货低价接"的闭环。
- 点价策略:对已签基差合同的采购,倾向于推迟点价、逢盘面回调点价。 当前盘面若处于相对高位,下游点价成本偏高,应保留点价窗口,等待盘面回调或基差走弱信号再执行点价,避免在盘面与基差"双高"时一次性锁定成本。
- 风险对冲:对已持有的现货库存,同步在期货端做卖出套保保护。 若下游因生产刚性已持有一定现货,可在豆油期货上建立等量的卖出套保,防止基差从 +273 高位快速回落(现货补跌)带来的库存贬值损失,形成"现货 + 期货空头"的防守组合。
四、短期持仓与企业避险建议
油厂端:
- 榨利 66 元/吨仍为正但趋势偏弱,建议对远月大豆压榨利润采用"部分锁定"策略:豆粕端卖期货锁粕利(对冲 -35 负基差),豆油端保留现货挺价敞口但不裸赌,油粕比可考虑做多油粕比(挺油抛粕)以匹配当前油强粕弱的基本面。
- 警惕榨利向 40—50 元/吨压缩的风险,若 CBOT 继续走强而国内粕油跟涨不足,应提前降低开机负荷、控制大豆采购节奏,避免在榨利收敛中被动亏损。
下游生产商端:
- 豆油:现货低库存 + 期货多头虚拟库存为主,不追高基差;对刚性库存做卖出套保防守。
- 豆粕(若下游兼有养殖/饲料需求):-35 元/吨的负基差反而对买方有利,可适度增加现货采购比例、逢低点价,并在盘面回调时用期货多头补足远期需求,享受现货贴水带来的采购优势。
共性避险原则: 当前"油正基差、粕负基差"的分化结构下,任何单边裸赌都不合时宜,应以基差交易和油粕比对冲替代方向性押注;密切跟踪豆油基差能否守住 200 元/吨上方、豆粕负基差是否继续走阔,这两个信号将决定榨利是企稳还是进一步下探。
📈 多维度走势分析
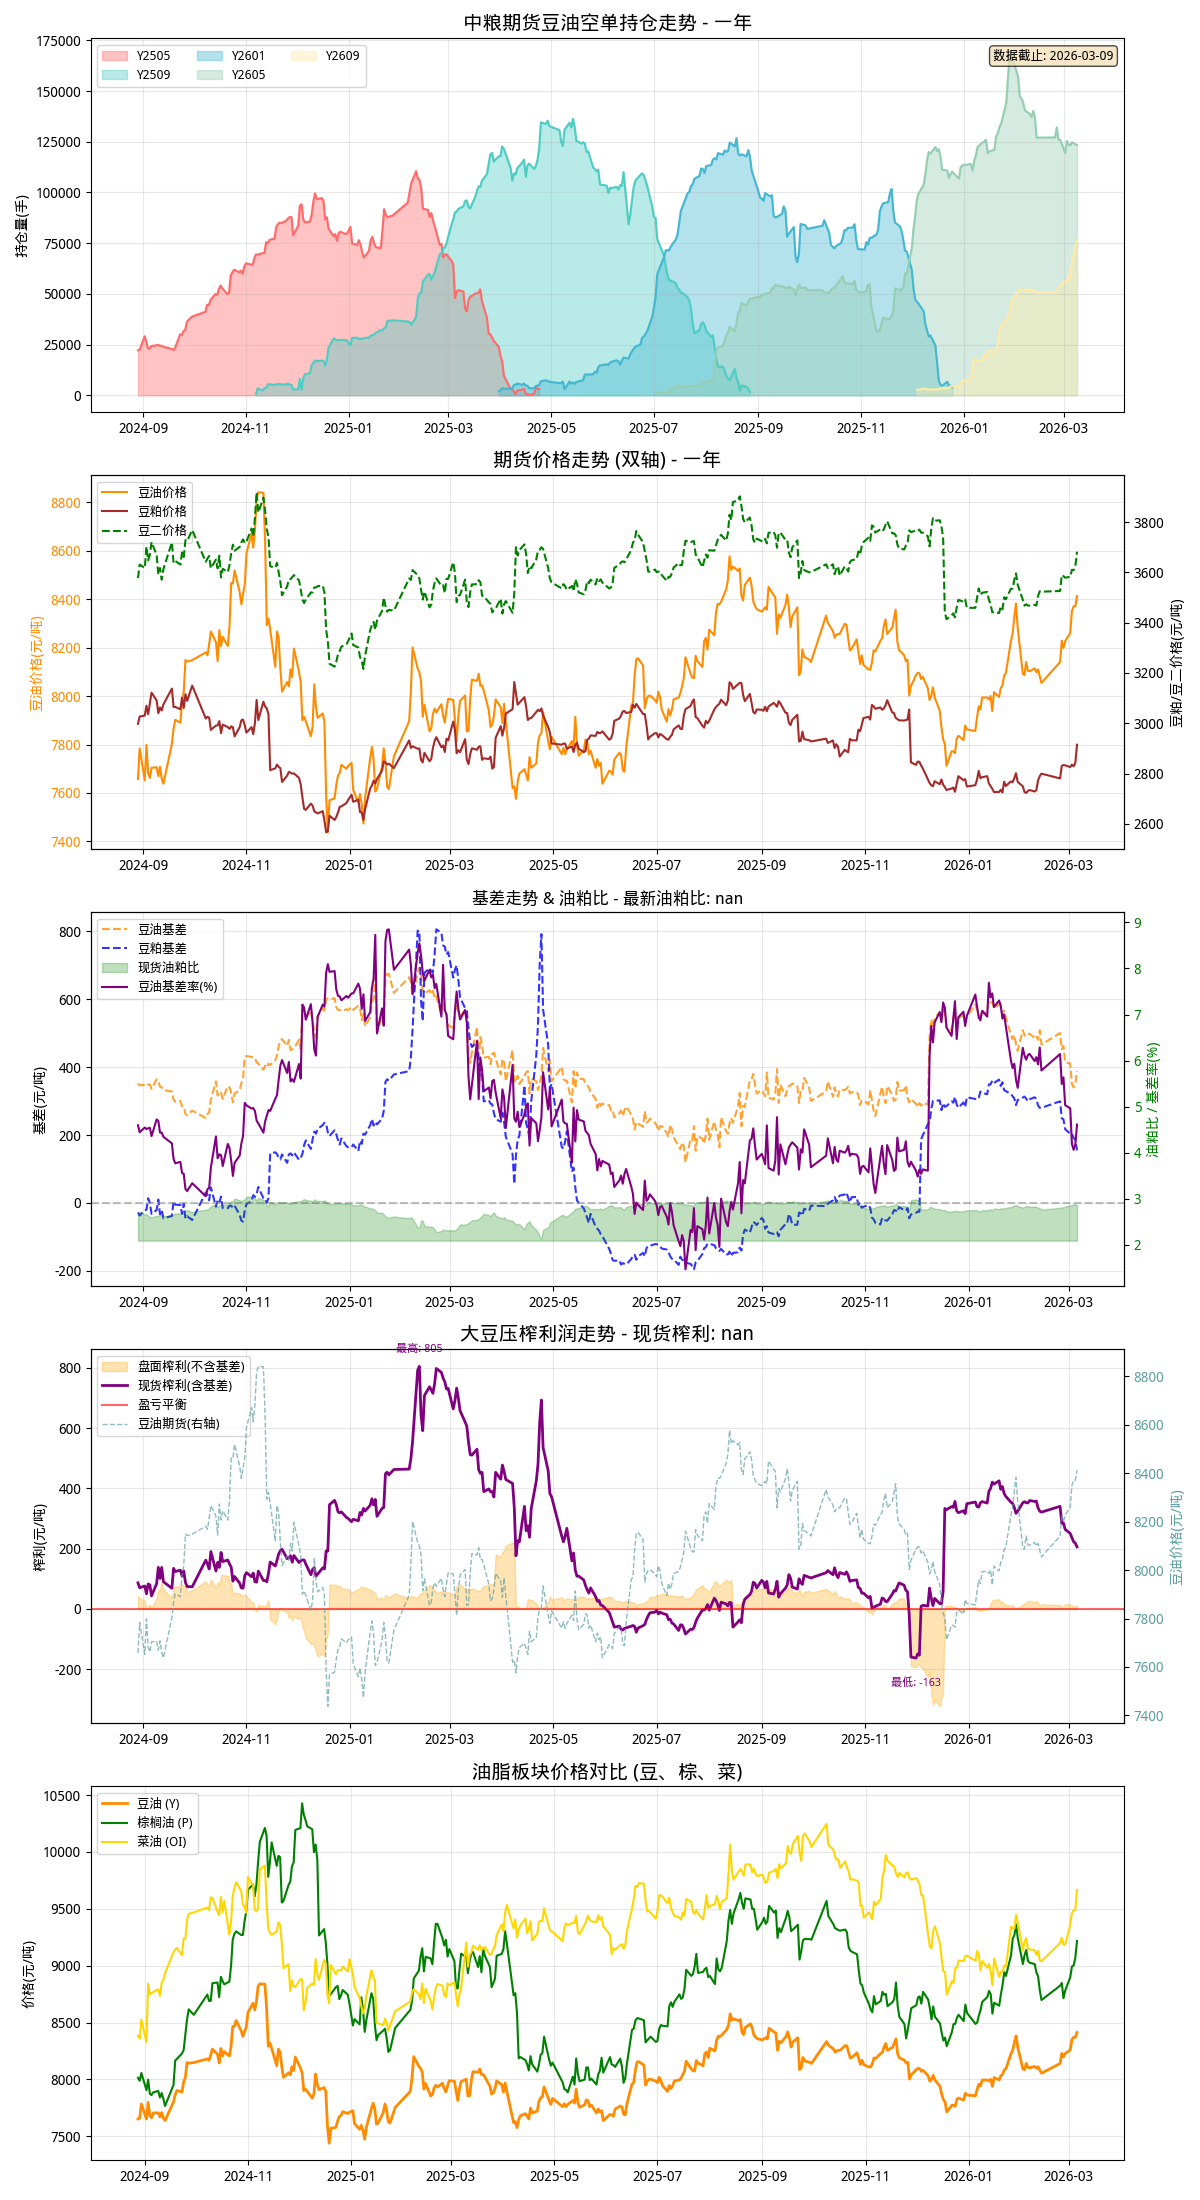
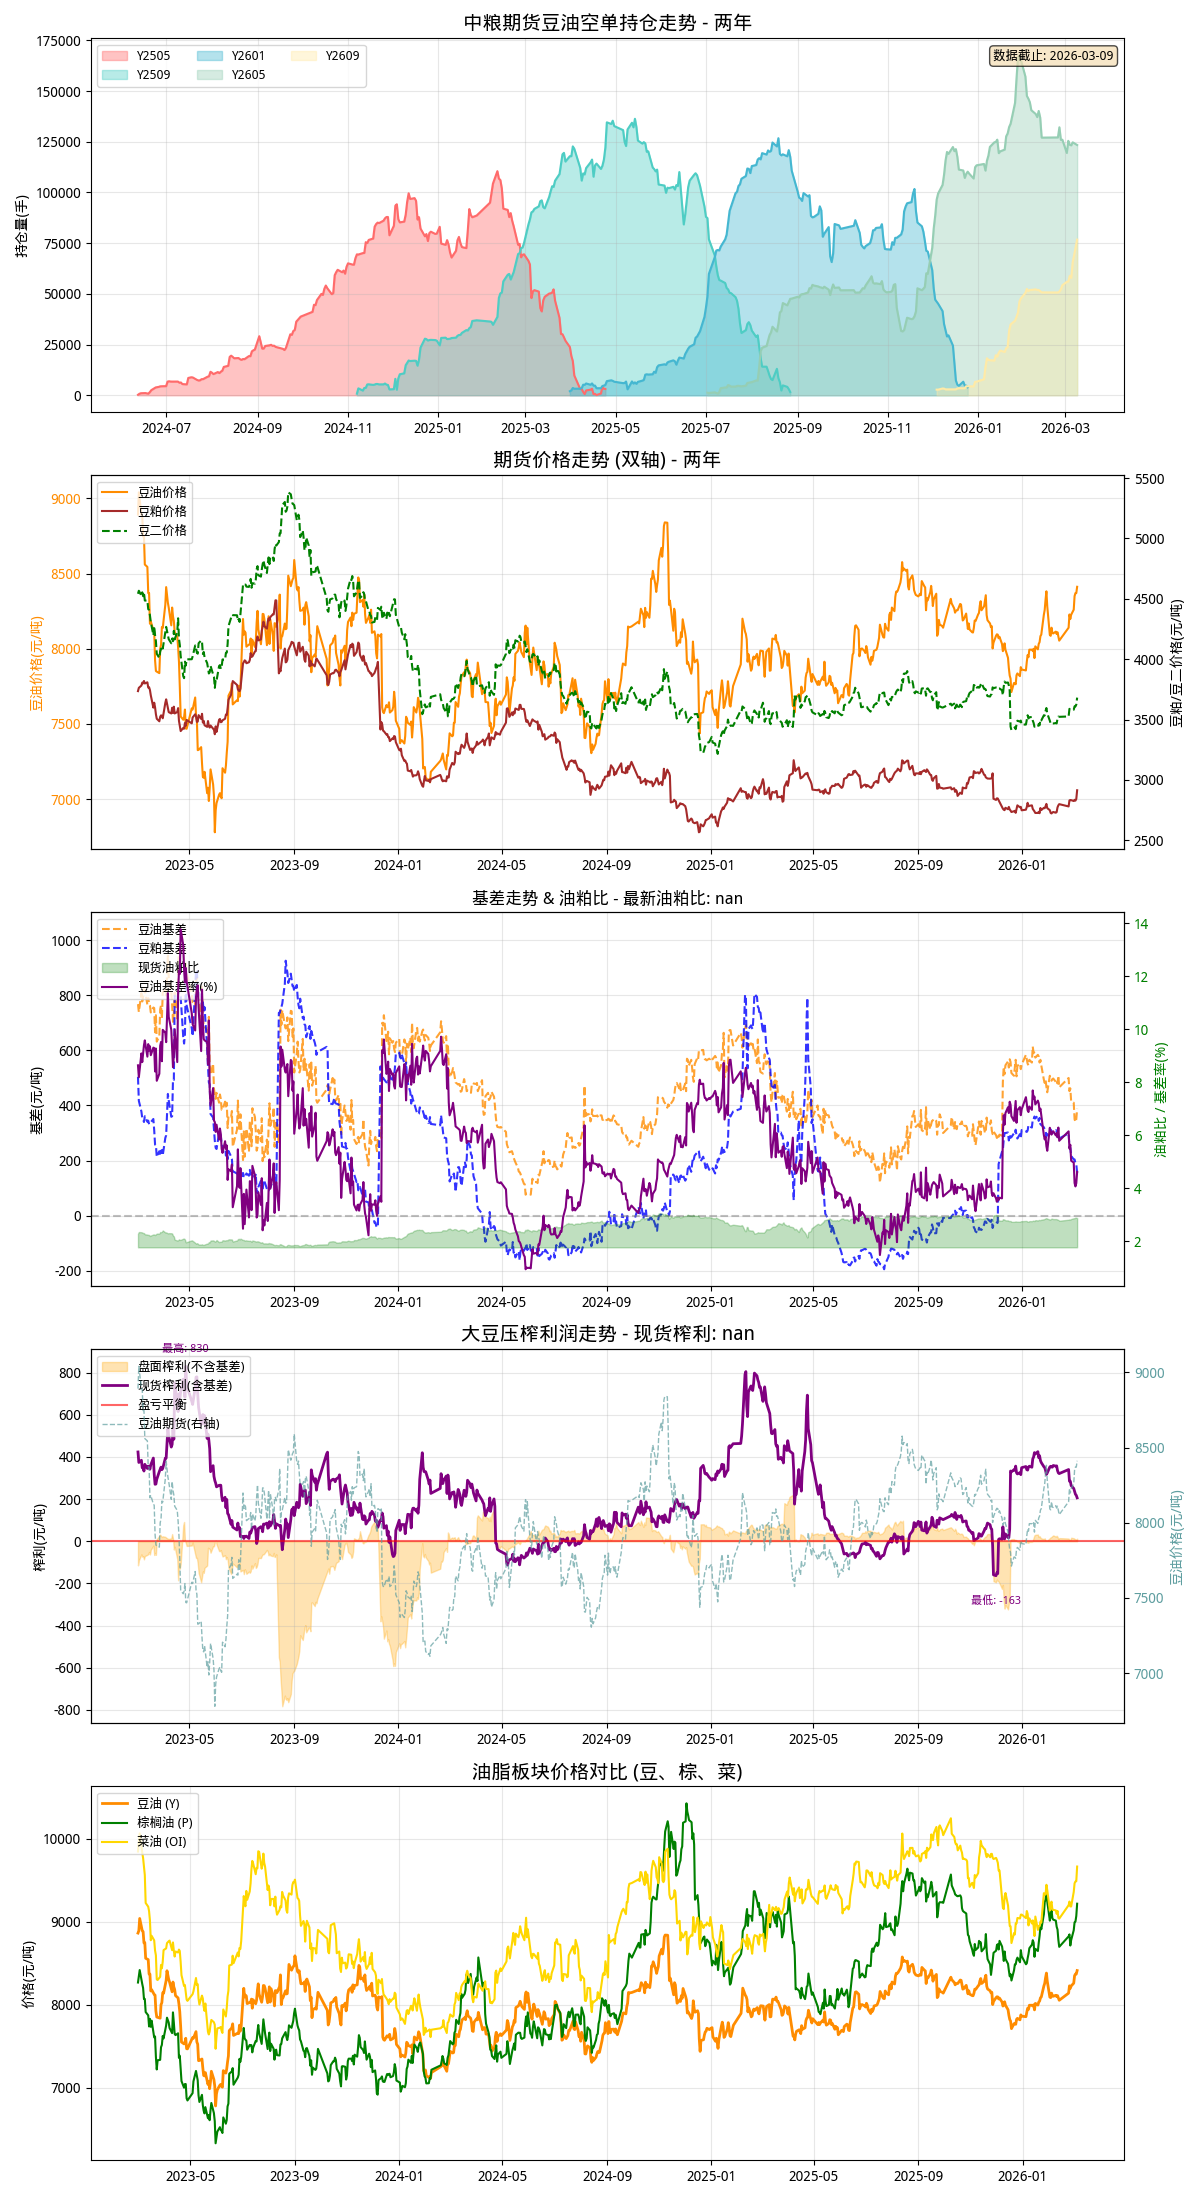
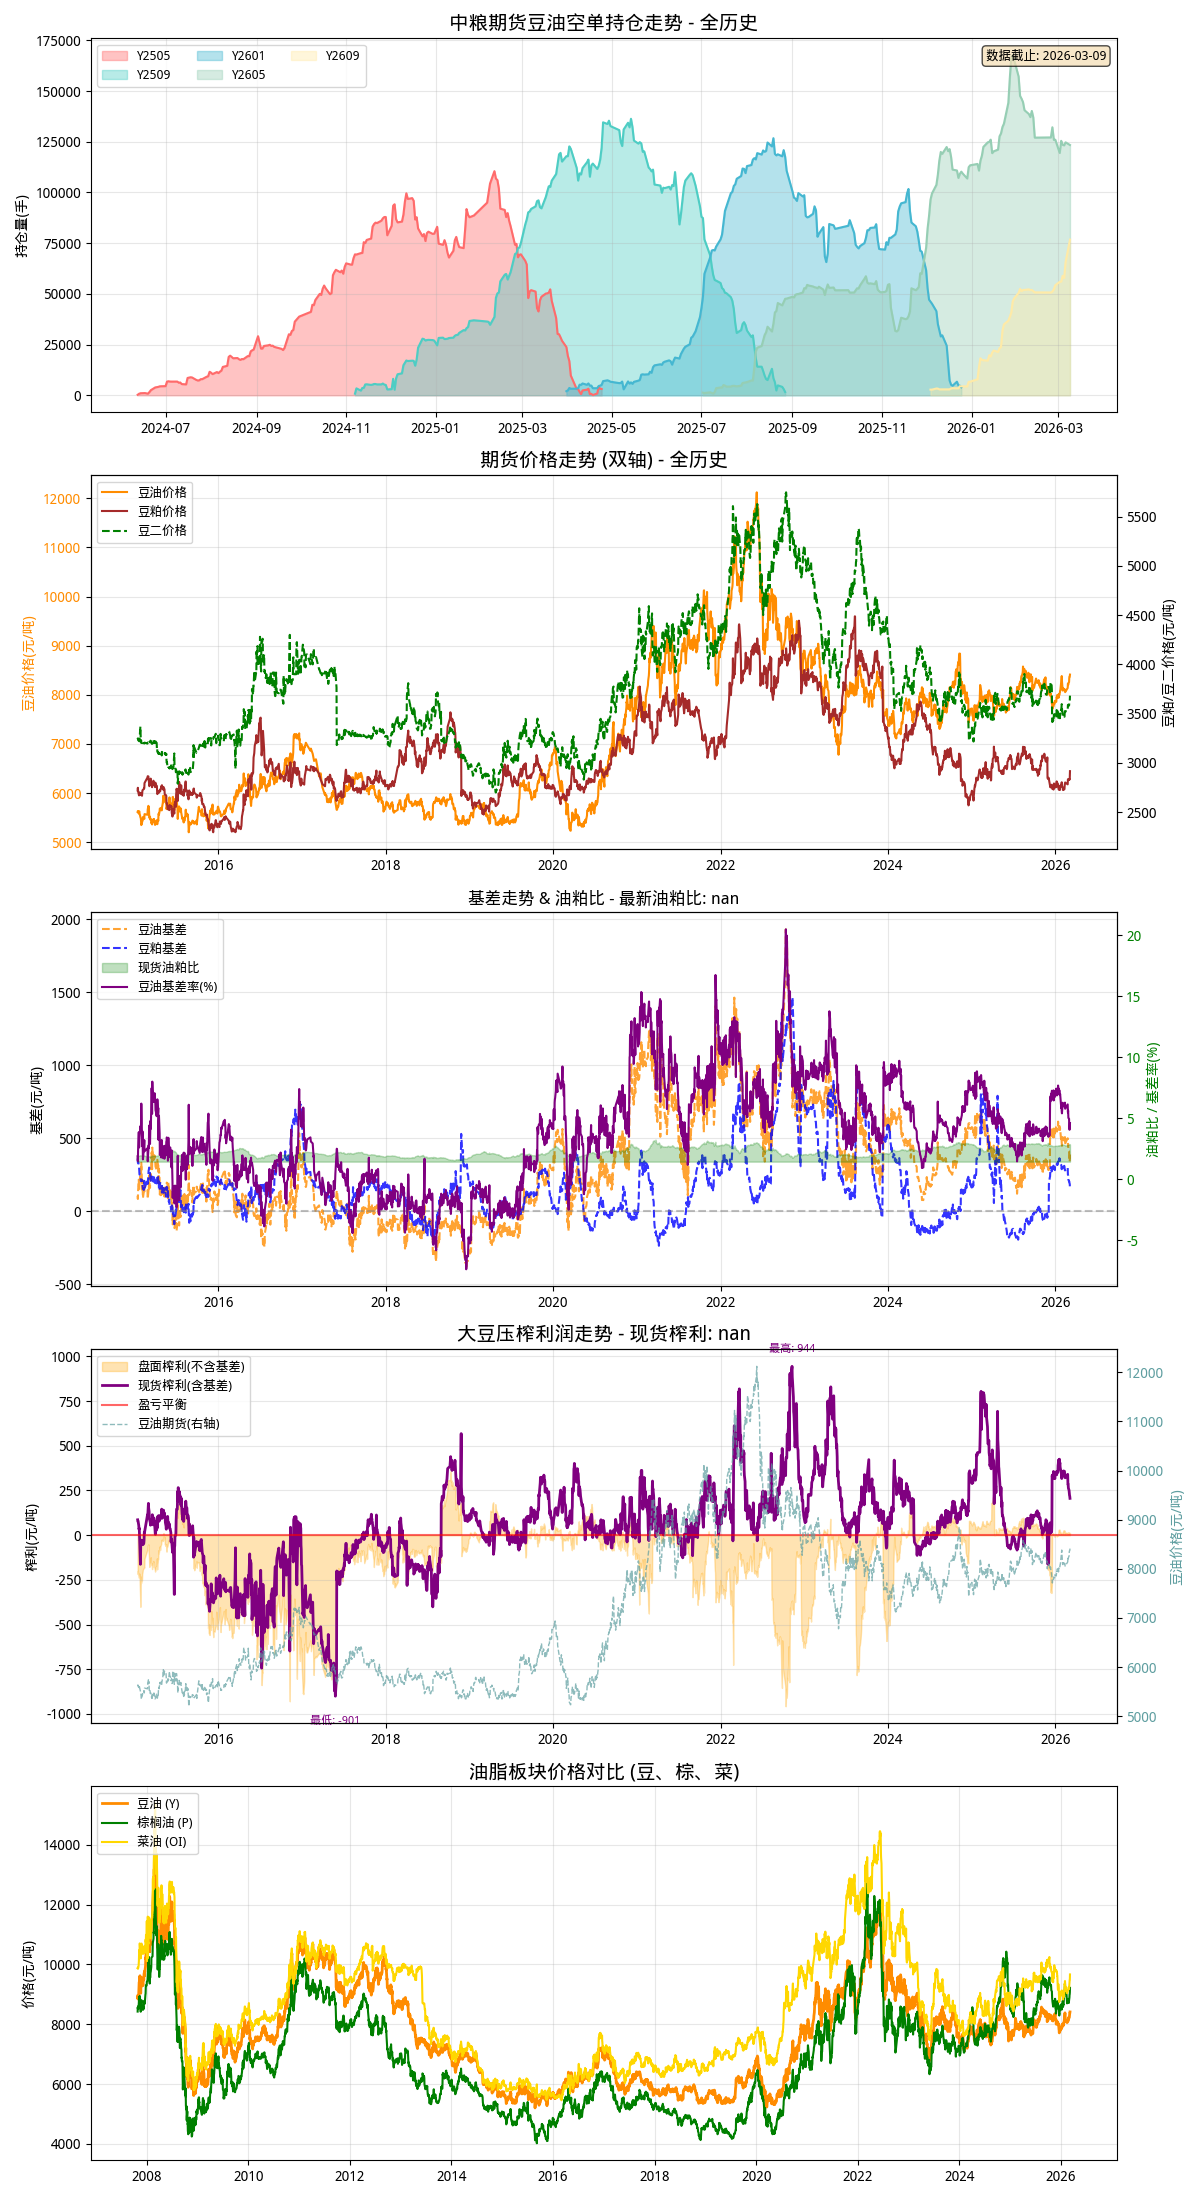
(各周期图表均包含:价格、基差、榨利、板块对比)
1. 近半年 (180天)
2. 近一年 (365天)
3. 近两年 (730天)
4. 全历史周期
🛠️ 计算说明
榨利 = (豆油现货价格 × 18.5% + 豆粕现货价格 × 78.5%) - 豆二价格 - 150.0 数据源:交易法门(基差) / Akshare(期货) 更新时间:2026-11-10 01:59:16